
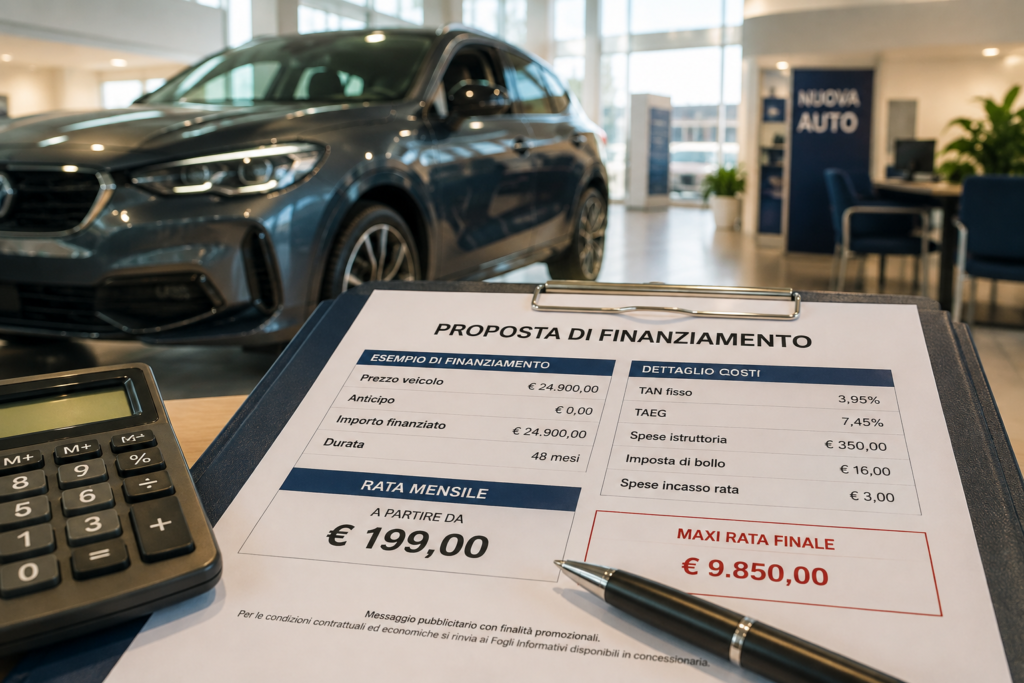
Roma – Acquistare un’automobile è una delle decisioni economiche più importanti per una famiglia. E oggi, per molti automobilisti, significa anche scegliere come pagarla.
Le concessionarie propongono sempre più spesso formule finanziarie apparentemente semplici e convenienti: anticipo ridotto o addirittura azzerato, una rata mensile contenuta, servizi inclusi e, talvolta, una promessa particolarmente allettante: quella di poter guidare un’auto nuova senza dover sostenere immediatamente una spesa importante.
Il problema è che la rata non racconta tutta la storia.
Dietro una cifra mensile apparentemente accessibile possono infatti esserci interessi, spese, assicurazioni, servizi aggiuntivi e, soprattutto, una maxi-rata finale che modifica radicalmente il costo complessivo dell’automobile.
A mettere in guardia gli automobilisti è anche un recente approfondimento dedicato ai rischi dei finanziamenti proposti per l’acquisto delle auto, che evidenzia come alcune formule possano diventare particolarmente onerose quando il cliente guarda soltanto alla rata e non all’intero contratto.
È un tema sul quale anche Gianluca Pietrucci, titolare di Centro Auto Roma Srl, invita a prestare grande attenzione.
«Quando si acquista un’automobile bisogna guardare all’intero investimento e non soltanto alla rata mensile», sottolinea Pietrucci. «Una rata bassa può sembrare conveniente, ma bisogna capire quanto si pagherà complessivamente per quella vettura e quali saranno le condizioni alla fine del finanziamento».
La rata bassa può nascondere una maxi-rata
È uno dei meccanismi più facili da sottovalutare.
Un finanziamento può prevedere rate mensili relativamente contenute per tre o quattro anni, ma arrivare alla scadenza con una maxi-rata finale anche molto consistente.
A quel punto il cliente si trova davanti a una scelta: pagare la somma residua, restituire il veicolo secondo le condizioni previste dal contratto oppure, se previsto e se ne ricorrono le condizioni, rifinanziare l’importo.
Quest’ultima possibilità può però aprire un nuovo ciclo di debito, con ulteriori interessi e costi.
Il problema, quindi, non è necessariamente la presenza della maxi-rata in sé. Una formula di questo tipo può essere legittima e adatta ad alcune esigenze. Il punto è sapere esattamente che cosa si sta sottoscrivendo.
«Il cliente deve arrivare alla firma sapendo già cosa succederà tra tre o quattro anni», spiega Pietrucci. «Non bisogna chiedersi soltanto “quanto pago al mese?”, ma soprattutto “quanto avrò pagato alla fine e cosa dovrò fare quando arriverò all’ultima rata?”».
TAN e TAEG: due numeri che non bisogna confondere
Quando si valuta un finanziamento, uno degli errori più comuni è concentrarsi esclusivamente sul TAN, il Tasso Annuo Nominale.
Il TAN indica il tasso di interesse applicato al capitale finanziato, ma non rappresenta da solo il costo complessivo dell’operazione.
Per confrontare realmente due finanziamenti bisogna guardare soprattutto al TAEG, il Tasso Annuo Effettivo Globale, che tiene conto degli interessi e degli altri costi previsti dal finanziamento, secondo le regole applicabili. La stessa Banca d’Italia indica il TAEG come l’indicatore utile per confrontare il costo complessivo delle diverse offerte.
Questo significa che un finanziamento pubblicizzato come particolarmente conveniente non dovrebbe essere valutato soltanto sulla base della frase “tasso zero” o della rata mensile.
Anche in presenza di un TAN pari a zero, infatti, possono esserci altri costi da considerare. La Banca d’Italia invita proprio a verificare che, quando una pubblicità parla di “tasso zero”, anche il TAEG sia effettivamente pari a zero.
Il documento da chiedere prima di firmare: il SECCI
C’è uno strumento che ogni consumatore dovrebbe conoscere: il SECCI, acronimo di Standard European Consumer Credit Information, cioè il documento contenente le informazioni europee di base sul credito ai consumatori.
La Banca d’Italia indica il SECCI come il documento informativo che deve essere messo gratuitamente a disposizione del consumatore prima della firma del contratto. Contiene informazioni fondamentali sull’operazione, tra cui importo finanziato, durata, rata, costi, tassi, TAEG, eventuali garanzie e informazioni relative al recesso e al rimborso anticipato.
È proprio questo il documento che consente di fare un confronto serio.
«Io consiglio sempre di non firmare mai sulla base di quello che viene spiegato soltanto a voce», sottolinea Pietrucci. «Bisogna avere davanti tutti i numeri, leggerli con calma e, se qualcosa non è chiaro, fare domande prima della firma».
Una richiesta semplice, ma fondamentale: portarsi a casa la documentazione, leggerla senza fretta e confrontarla con altre proposte.
Assicurazioni e servizi: attenzione a ciò che finisce dentro la rata
Un altro elemento da controllare riguarda i servizi accessori.
Assicurazioni, garanzie aggiuntive, manutenzione e altri servizi possono essere inseriti nel pacchetto finanziario. Alcuni possono essere utili, altri possono essere facoltativi o semplicemente non necessari per le proprie esigenze.
Il problema nasce quando il cliente guarda soltanto alla rata e non si accorge che il capitale finanziato è aumentato proprio a causa di questi servizi.
Il costo di una polizza o di un pacchetto di assistenza, infatti, non deve essere valutato soltanto per la cifra mensile che comporta.
Bisogna capire quanto costa complessivamente e se è realmente utile per noi.
La Banca d’Italia ricorda che le diverse componenti di costo del finanziamento devono essere illustrate nella documentazione informativa e che il TAEG permette di avere una visione più completa del costo dell’operazione.
“Solo per oggi”: attenzione alla fretta
C’è poi un elemento che non compare necessariamente nei numeri del contratto, ma che può influenzare moltissimo la decisione: la pressione commerciale.
“È l’ultima auto disponibile”.
“Questa condizione vale soltanto oggi”.
“Se firma adesso le faccio uno sconto ulteriore”.
Sono formule che possono spingere il cliente a decidere rapidamente, proprio quando invece sarebbe necessario fermarsi e leggere con attenzione.
Un’offerta finanziaria complessa non dovrebbe mai essere sottoscritta di fretta.
«Se una persona sta acquistando un’auto, deve sentirsi libera di fare domande e di confrontare le alternative», osserva Pietrucci. «La fretta non aiuta mai quando si firma un contratto che ci accompagnerà per diversi anni».
Il rischio più grande: una rata che non possiamo sostenere
Al di là delle eventuali clausole poco convenienti, esiste un rischio ancora più concreto: sottoscrivere un finanziamento che nel tempo diventa difficile da sostenere.
La rata dell’auto deve essere compatibile con il reddito e con tutte le altre spese familiari.
La Banca d’Italia sottolinea infatti l’importanza di valutare la propria capacità di rimborso prima di assumere un nuovo debito. Ritardi e mancati pagamenti possono inoltre compromettere il merito creditizio e rendere più difficile ottenere altri finanziamenti in futuro.
«L’auto è importante, ma non deve diventare un peso che compromette l’equilibrio economico della famiglia», afferma Pietrucci. «Bisogna scegliere una vettura che sia compatibile con le proprie possibilità, non soltanto con il desiderio di avere un determinato modello».
E se voglio estinguere il finanziamento prima?
Anche questa è una domanda da porsi prima di firmare.
Nel credito ai consumatori è previsto il diritto al rimborso anticipato, totale o parziale, con una riduzione dei costi sostenuti proporzionata alla minore durata del finanziamento; possono essere previste condizioni e limiti specifici per gli eventuali costi legati all’estinzione anticipata.
È quindi importante leggere anche questa parte del contratto.
Non bisogna arrivare al momento in cui si desidera cambiare automobile o chiudere il finanziamento per scoprire quali siano le condizioni previste.
Un finanziamento non è necessariamente una trappola
È importante fare una precisazione.
Finanziare un’automobile non significa automaticamente sottoscrivere un contratto svantaggioso.
Il credito al consumo può essere uno strumento perfettamente legittimo e utile quando viene scelto consapevolmente e quando le condizioni sono sostenibili per il cliente.
Il problema nasce quando si acquista guardando esclusivamente la rata, senza considerare il costo totale, la durata, i servizi accessori e l’eventuale maxi-rata finale.
La vera convenienza, quindi, non si misura con il numero più piccolo scritto accanto alla parola “rata”.
Si misura con il costo complessivo dell’auto e con la sostenibilità dell’impegno nel tempo.
L’esperienza di chi conosce il mondo dell’auto
Per Centro Auto Roma Srl, che da oltre quarant’anni opera nel settore automobilistico, il rapporto con il cliente non si esaurisce nella vendita di un’automobile.
L’obiettivo è aiutare l’automobilista a scegliere con consapevolezza, valutando non soltanto il veicolo ma anche tutte le conseguenze economiche dell’acquisto.
«Quando una persona entra per acquistare un’auto, dobbiamo aiutarla a fare una scelta ragionata», conclude Gianluca Pietrucci. «L’automobile deve essere una soluzione alle esigenze della persona, non l’origine di un problema economico».
È una filosofia che vale per qualsiasi acquisto importante.
Prima di firmare, bisogna leggere.
Prima di scegliere, bisogna confrontare.
E prima di lasciarsi conquistare da una rata apparentemente irresistibile, bisogna fare la domanda più importante: quanto mi costerà davvero questa automobile?
Devi acquistare un’auto? Guardiamo insieme oltre la rata.
Al Centro Auto Roma Srl puoi trovare auto nuove e usate garantite e affidarti all’esperienza di chi conosce da anni il mondo dell’automotive.
Perché acquistare un’auto è una scelta importante. E una scelta importante merita sempre di essere fatta con consapevolezza.


